25 сентября 2026 г. · Андрей Осипов
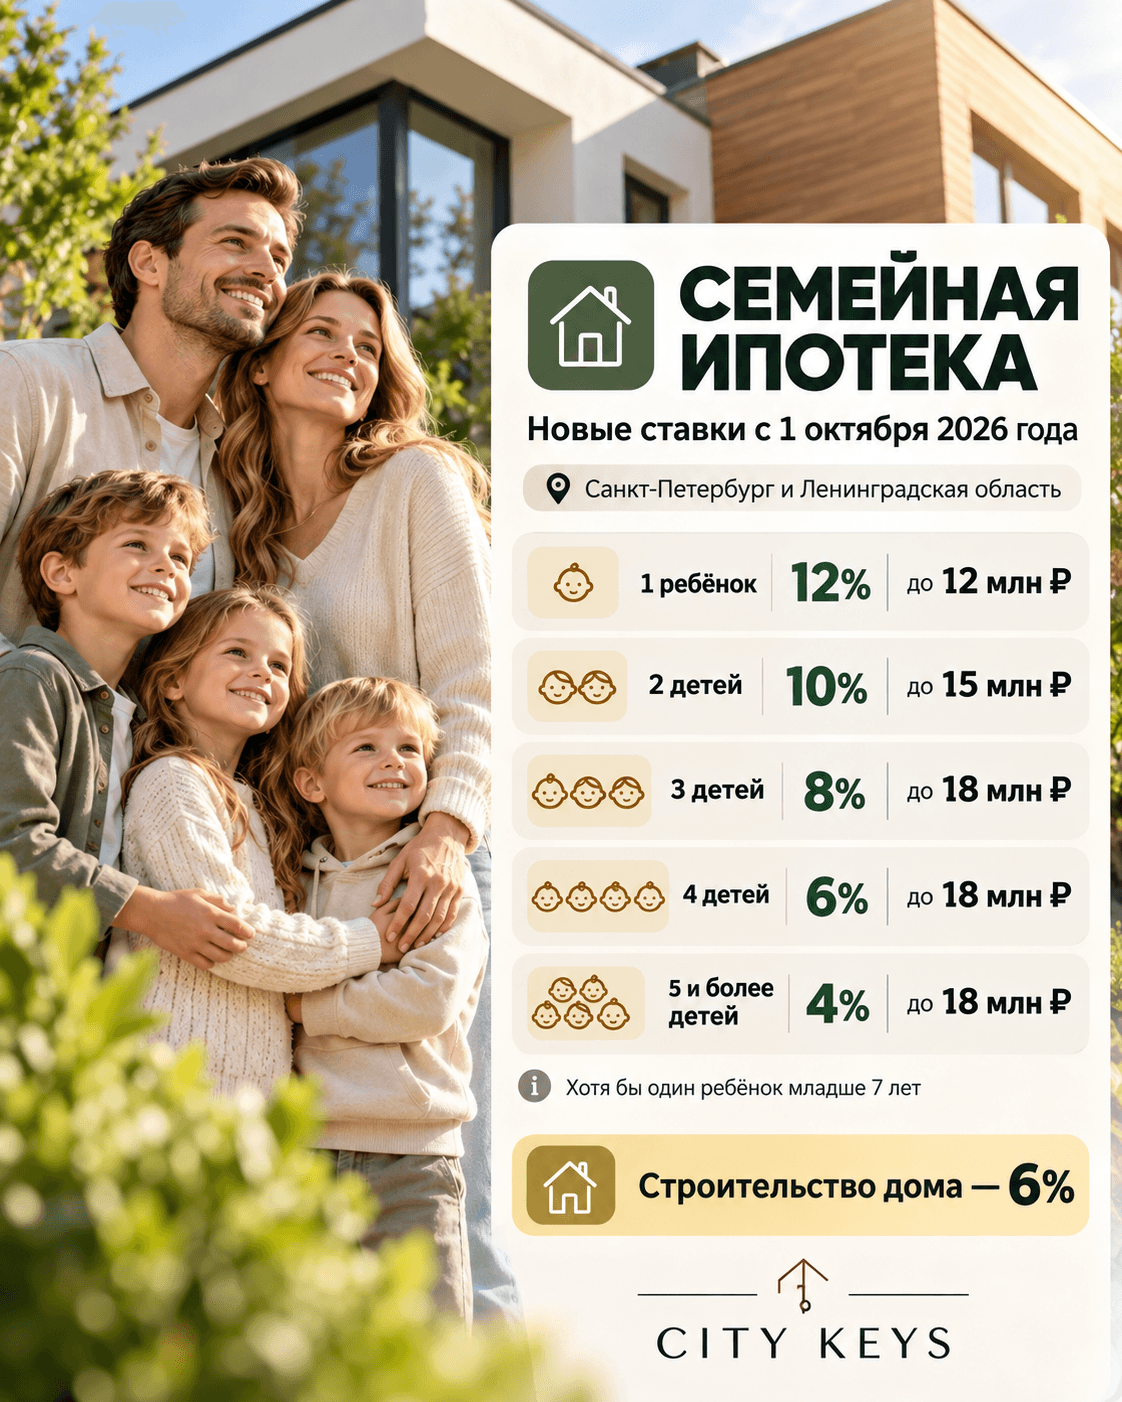
С 1 октября 2026 года единая ставка 6% по семейной ипотеке на покупку жилья отменяется. Новая ставка зависит от числа детей: от 12% при одном ребёнке до 4% при пяти и более. Для дома и участка ставка остаётся 6% для всех.
- Ставка, 1 ребёнок
- 12% (было 6%)
- Ставка, 3+ детей
- 8% и ниже
- Дом / участок
- 6% — без изменений
На прошлой неделе мне позвонила клиентка: «Мне одобрили семейную ипотеку под 6%, но сделка сдвигается на ноябрь — я теперь буду платить по-другому?» И это не единичный звонок. С 1 октября 2026 года семейная ипотека перестаёт быть одной ставкой для всех — и разница в ежемесячном платеже может оказаться очень заметной.
Если коротко: единой ставки 6% на покупку готового или строящегося жилья по семейной ипотеке больше не будет. С 1 октября 2026 года ставка и максимальная сумма кредита зависят от количества детей в семье. Для Санкт-Петербурга и Ленинградской области, включая Кингисепп и Кингисеппский район, утверждены отдельные условия — от 12% до 4% годовых в зависимости от числа детей.
Что это значит для покупателя в Кингисеппе
Возьмём типичный случай: однокомнатная квартира в Кингисеппе стоит сейчас около 3,8–4,2 млн ₽. Если раньше семья с одним ребёнком могла рассчитывать на ставку 6% на весь срок кредита, то с 1 октября для неё же действует ставка 12% — вдвое выше.
При кредите 4 млн ₽ на 20 лет разница в платеже такая: по старой ставке 6% — около 28,7 тыс. ₽ в месяц, по новой ставке 12% для семьи с одним ребёнком — около 44 тыс. ₽ в месяц. Это ориентировочный расчёт аннуитетного платежа без учёта конкретных условий банка, страховок и комиссий — но порядок цифр он показывает честно: разница больше 15 тыс. ₽ каждый месяц.
Что вижу в работе прямо сейчас
У меня в работе сейчас несколько клиентов именно с семейной ипотекой, и главная путаница — не в самих цифрах, а в сроках. Люди путают одобренную заявку с заключённым кредитным договором. Одобрение банка само по себе ничего не фиксирует — важна именно дата подписания кредитного договора. Если вы успели пройти одобрение по старым условиям, но сделка может сдвинуться на начало октября или позже, — это стоит обсудить с банком уже сейчас, а не по факту переноса даты.
Новые ставки и лимиты по числу детей
- 1 ребёнок — 12% годовых, лимит кредита до 12 млн ₽
- 2 детей — 10% годовых, лимит до 15 млн ₽
- 3 детей — 8% годовых, лимит до 18 млн ₽
- 4 детей — 6% годовых, лимит до 18 млн ₽
- 5 и более детей — 4% годовых, лимит до 18 млн ₽
Обязательное условие для всех категорий: на момент заключения кредитного договора хотя бы одному ребёнку в семье должно быть меньше 7 лет. Новые условия касаются договоров, заключённых с 1 октября 2026 года — до этой даты действуют прежние правила программы.
Отдельно: для строительства частного дома, покупки участка под строительство или завершения уже начатой стройки ставка остаётся 6% годовых независимо от количества детей и региона — это может оказаться существеннее для тех, кто выбирает между готовой квартирой и участком под ИЖС.
Моя оценка изменений
Программа явно смещается в сторону многодетных семей: чем больше детей, тем выгоднее условия, а для семей с 4+ детьми ставка вообще не меняется. Но для семьи с одним ребёнком — а это самая массовая категория заявок — программа фактически стала вдвое дороже по ставке. При этом дом и участок остаются на прежних 6% для всех без исключения, и я ожидаю, что часть покупателей, которые раньше рассматривали квартиру, теперь всерьёз посмотрят в сторону ИЖС в Кингисеппском районе.
Что проверить перед подачей заявки
- Подходит ли ваша семья под условия программы и к какой категории по числу детей вы относитесь
- Успеваете ли вы заключить кредитный договор до 1 октября 2026 года, если рассчитывали на прежнюю ставку 6%
- Какую сумму реально одобрит банк с учётом доходов и текущих обязательств — лимит по программе не равен одобренной сумме
- Какой будет платёж по конкретному объекту на выбранный срок — попросите у банка полный график, включая период после 15-го года кредита
- Распространяется ли программа на выбранный тип жилья — для вторичного жилья действуют дополнительные условия, которые стоит уточнить заранее
Планируете покупку в Кингисеппе или Ленинградской области по семейной ипотеке? Напишите мне — сверим ваши сроки с датой 1 октября, подберём подходящую программу и банк в рамках полного сопровождения сделки, чтобы вы не потеряли выгодную ставку из-за формальностей.
Методология
Ставки, лимиты и условия семейной ипотеки с 1 октября 2026 года приведены по официальным параметрам программы, утверждённым Минфином РФ, — это не рыночная ипотека и не зависит напрямую от ключевой ставки Банка России. Пример расчёта платежа в разделе выше — ориентировочный аннуитетный расчёт для кредита 4 млн ₽ на 20 лет без учёта страховок, комиссий и конкретных условий банка, не является официальным расчётом. Материал актуален по состоянию на 25 сентября 2026 года — перед подачей заявки уточняйте действующие условия в банке, так как параметры программы могут измениться.
Частые вопросы
Кому положена семейная ипотека после 1 октября 2026 года?
Семьям с хотя бы одним ребёнком младше 7 лет на момент заключения кредитного договора — условия программы сохраняются, но ставка и лимит кредита теперь зависят от общего количества детей в семье.
Как изменится ставка при рождении ещё одного ребёнка?
Ставка снижается, а лимит кредита растёт: с одним ребёнком — 12% и до 12 млн ₽, с двумя — 10% и до 15 млн ₽, с тремя — 8% и до 18 млн ₽, с четырьмя и более — 6% (для четырёх) или 4% (для пяти и более), лимит до 18 млн ₽.
Успею ли я получить ставку 6%, если заявка уже одобрена?
Одобрение банка само по себе не фиксирует ставку — значение имеет дата заключения кредитного договора. Если договор подписан до 1 октября 2026 года, действуют прежние условия; если позже — уже новые ставки по числу детей.
Изменится ли ставка при покупке участка или строительстве дома?
Нет — для строительства частного дома, покупки участка под ИЖС или завершения начатой стройки ставка по семейной ипотеке остаётся 6% годовых независимо от количества детей и региона.